Domain umzuege-niedersachsen.de kaufen?
Wir ziehen mit dem Projekt
umzuege-niedersachsen.de um.
Sind Sie am Kauf der Domain
umzuege-niedersachsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umzuege-niedersachsen.de kaufen?
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **

Ähnliche Suchbegriffe für Verpflegungspauschale
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Bauordnungsrecht NiedersachsenBauordnungsrecht Niedersachsen , Die 15., neu bearbeitete Auflage des seit über 40 Jahren bewährten Fachbuchs "Bauordnungsrecht Niedersachsen" berücksichtigt die umfangreichen Gesetzes- und Verordnungsänderungen, die sich nach Herausgabe der letzten, 2013 erschienenen Auflage bei einer Vielzahl der in dieser Textsammlung aufgeführten Rechtsvorschriften ergeben haben. Beispielsweise wurden die letzte Novelle der Niedersächsischen Bauordnung (NBauO) und die letzten Änderungen der Baugebührenordnung (BauGO) und des Baugesetzbuches (BauGB) wie auch die Änderung und Umbenennung des Niedersächsischen Gesetzes über die öffentliche Sicherheit und Ordnung (Nds. SOG) in das Niedersächsische Polizei- und Ordnungsbehördengesetz (NPOG) mit berücksichtigt. Außerdem wurden Auszüge aus den naturschutz- und straßenrechtlichen Vorschriften sowie einige ausgewählte technische Baubestimmungen (z. B. die Planungsgrundlagen zum barrierefreien Bauen) neu mit aufgenommen. Beibehalten wurde das Prinzip, die jeweiligen Regelungen der Durchführungsverordnung zur NBauO (DVO-NBauO) direkt bei den zugehörigen Paragrafen der NBauO einzufügen. Das Ordnungsprinzip dieses Fachbuchs wurde leicht umgestellt: Teil A enthält die NBauO inklusive der Rechts- und Verwaltungsvorschriften zur NBauO. Teil B enthält die sonstigen für die Durchführung von Vorhaben maßgeblichen Gesetze und Verordnungen. Teil C enthält technische Baubestimmungen. Ein schnelles und übersichtliches Arbeiten mit dem Buch soll durch das neu eingeführte Seitenregister, das die drei Teile des Buches kennzeichnet, ermöglicht werden. Aus dem Inhalt NBauO inklusive der Rechts- und Verwaltungsvorschriften zur NBauO 1 Niedersächsische Bauordnung (NBauO) und 2 Allgemeine Durchführungsverordnung zur NBau (DVO-NBauO) 3 Ausführungsbestimmungen zu § 47 NBauO 4 Feuerungsverordnung (FeuVO) 5 Verordnung über den Bau und Betrieb von Garagen und Stellplätzen (Garagen- und Stellplatzverordnung - GaStplVO) 6 Verordnung über den Bau und Betrieb von Verkaufsstätten (Verkaufsstättenverordnung - VKVO) 7 Niedersächsische Versammlungsstättenverordnung (NVStättVO) 8 Verordnung über Bauvorlagen und die Einrichtung von automatisierten Abrufverfahren für Aufgaben der Bauaufsichtsbehörde (Bauvorlagenverordnung - BauVorlVO) 9 Verordnung über die Gebühren und Auslagen für Amtshandlungen der Bauaufsicht (Baugebührenordnung - BauGO) Sonstige für die Durchführung von Vorhaben maßgeblichen Gesetze und Verordnungen 10 Niedersächsisches Verwaltungskostengesetz (NVwKostG), Auszug §§ 1-13 11 Niedersächsisches Polizei- und Ordnungsbehördengesetz (NPOG), Auszug §§ 8, 64-74, 80-86 12 Niedersächsisches Denkmalschutzgesetz (NDSchG) 13 Baugesetzbuch (BauGB), Auszug §§ 1-38, 144, 145, 172-174, 200-202, 212a, 248 14 Verordnung über die bauliche Nutzung der Grundstücke (Baunutzungsverordnung - BauNVO) 15 Verordnung über Arbeitsstätten (Arbeitsstättenverordnung - ArbStättV) 16 Gesetz über Naturschutz- und Landschaftspflege (Bundesnaturschutzgesetz - BNatG), Auszug § 18 17 Bundeskleingartengesetz (BKleinG), Auszug §§ 1-3 18 Niedersächsisches Straßengesetz (NStrG), Auszug § 24 19 Bundesfernstraßengesetz (FStrG), Auszug § 9 Technische Baubestimmungen 20 Barrierefreies Bauen - Planungsgrundlagen - Teil 1: Öffentlich zugängliche Gebäude (DIN 18040-1) 21 Barrierefreies Bauen - Planungsgrundlagen - Teil 2: Wohnungen (DIN 18040-2) 22 Gebäudetreppen - Begriffe, Messregeln, Hauptmaße (DIN 18065) 23 Richtlinie über Flächen für die Feuerwehr , Rück- & Bremsleuchten > Beleuchtung , Auflage: 15., neu bearbeitete Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Redaktion: Krogmann, Anja, Auflage: 20015, Auflage/Ausgabe: 15., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 576, Keyword: Bauordnungsrecht; Bauordnungsrecht Niedersachsen; Gesetzessammlung, Fachschema: Niedersachsen / Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schltersche Fachmedien GmbH, Länge: 211, Breite: 149, Höhe: 25, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783899936506 9783899938074 9783877066850 9783877066935 9783877065730, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **


Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Verpflegungspauschale:
-
Midori 140x UMZUGSKARTONS xxl 2-WELLIG 660x 360x 405mm sehr stabil Umzug KartonsInnenmaß: 650 x 350 x 370 mm (L x B x H) Außenmaß: 660 x 360 x 405 mm (L x B x H) Qualität: 2 Wellig - 2.40 BC-Welle Traglast: 50 kg Farbe: Braun und grün Gewicht: 1,20 kg Gurtmaß: 219 cm Kartonart: Fefco 0982 Paletteneinheit: 140 Stück Zum...470,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
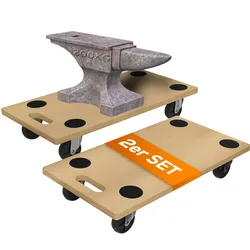
TroniTechnik® Rollbrett TT-RB 02 SET (2 Stück) Transportroller rutschfest je 200 kg Tragfähigkeit,Möbel Transporthilfe für Umzug Transport Rollbrett für Umzug & WerkstättenEntdecken Sie jetzt das unschlagbare Angebot: Rollbrett 2er-Set - die ultimative Lösung für einfaches und effizientes Bewegen von Lasten! Mit unserem Rollbrett 2er-Set haben Sie die doppelte Power in Ihren Händen, um schwere Gegenstände mühelos zu transpo29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel in beruflichen Situationen gewährt, in denen Arbeitnehmer auswärts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Sie dient dazu, die Mehraufwendungen für die Verpflegung während der Dienstreise abzudecken. Die Höhe der Verpflegungspauschale variiert je nach Land und kann auch von der Dauer des Aufenthalts abhängen. Es ist wichtig zu beachten, dass die Verpflegungspauschale steuerlich absetzbar sein kann, wenn sie bestimmte Voraussetzungen erfüllt. Es empfiehlt sich daher, sich vor einer Dienstreise über die geltenden Regelungen und Höchstbeträge zu informieren. **
-
Wird verpflegungspauschale versteuert?
Die Verpflegungspauschale ist in Deutschland grundsätzlich steuerfrei, solange sie innerhalb der gesetzlich festgelegten Höchstsätze liegt. Diese Höchstsätze sind abhängig von der Dauer der beruflichen Abwesenheit und werden vom Finanzamt festgelegt. Wenn die Verpflegungspauschale diese Höchstsätze übersteigt, muss der übersteigende Betrag versteuert werden. Es ist wichtig, alle Belege und Nachweise für die berufliche Abwesenheit und die Verpflegungskosten aufzubewahren, um im Falle einer steuerlichen Prüfung nachweisen zu können, dass die Verpflegungspauschale steuerfrei ist. Es empfiehlt sich, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass man alle steuerlichen Vorschriften korrekt einhält. **
-
Wer bekommt verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer ausgezahlt, die aus beruflichen Gründen außerhalb ihres Wohnorts tätig sind und dadurch zusätzliche Verpflegungskosten entstehen. Dies kann beispielsweise bei Dienstreisen, Geschäftsreisen oder Montageeinsätzen der Fall sein. Selbstständige und Freiberufler können die Verpflegungspauschale in der Regel nicht in Anspruch nehmen, da sie ihre Verpflegungskosten als Betriebsausgaben geltend machen können. Die Höhe der Verpflegungspauschale richtet sich nach der Dauer des beruflichen Aufenthalts und wird vom Finanzamt festgelegt. Es ist wichtig, dass die Voraussetzungen für die Gewährung der Verpflegungspauschale genau eingehalten werden, um steuerliche Vorteile nutzen zu können. **
-
Ist die verpflegungspauschale steuerfrei?
Ist die Verpflegungspauschale steuerfrei? Die Verpflegungspauschale ist grundsätzlich steuerfrei, wenn sie im Rahmen einer Dienstreise oder einer beruflich veranlassten Auswärtstätigkeit gezahlt wird. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort der Reise. Diese Pauschalen dienen dazu, die tatsächlichen Kosten für Verpflegung während der Dienstreise pauschal abzudecken. Es ist wichtig zu beachten, dass die Verpflegungspauschale nur für beruflich bedingte Reisen gilt und nicht für private Urlaubsreisen. Zudem müssen die Voraussetzungen für die steuerfreie Zahlung der Verpflegungspauschale genau eingehalten werden, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungspauschale
-
Bauordnungsrecht NiedersachsenBauordnungsrecht Niedersachsen , Die 15., neu bearbeitete Auflage des seit über 40 Jahren bewährten Fachbuchs "Bauordnungsrecht Niedersachsen" berücksichtigt die umfangreichen Gesetzes- und Verordnungsänderungen, die sich nach Herausgabe der letzten, 2013 erschienenen Auflage bei einer Vielzahl der in dieser Textsammlung aufgeführten Rechtsvorschriften ergeben haben. Beispielsweise wurden die letzte Novelle der Niedersächsischen Bauordnung (NBauO) und die letzten Änderungen der Baugebührenordnung (BauGO) und des Baugesetzbuches (BauGB) wie auch die Änderung und Umbenennung des Niedersächsischen Gesetzes über die öffentliche Sicherheit und Ordnung (Nds. SOG) in das Niedersächsische Polizei- und Ordnungsbehördengesetz (NPOG) mit berücksichtigt. Außerdem wurden Auszüge aus den naturschutz- und straßenrechtlichen Vorschriften sowie einige ausgewählte technische Baubestimmungen (z. B. die Planungsgrundlagen zum barrierefreien Bauen) neu mit aufgenommen. Beibehalten wurde das Prinzip, die jeweiligen Regelungen der Durchführungsverordnung zur NBauO (DVO-NBauO) direkt bei den zugehörigen Paragrafen der NBauO einzufügen. Das Ordnungsprinzip dieses Fachbuchs wurde leicht umgestellt: Teil A enthält die NBauO inklusive der Rechts- und Verwaltungsvorschriften zur NBauO. Teil B enthält die sonstigen für die Durchführung von Vorhaben maßgeblichen Gesetze und Verordnungen. Teil C enthält technische Baubestimmungen. Ein schnelles und übersichtliches Arbeiten mit dem Buch soll durch das neu eingeführte Seitenregister, das die drei Teile des Buches kennzeichnet, ermöglicht werden. Aus dem Inhalt NBauO inklusive der Rechts- und Verwaltungsvorschriften zur NBauO 1 Niedersächsische Bauordnung (NBauO) und 2 Allgemeine Durchführungsverordnung zur NBau (DVO-NBauO) 3 Ausführungsbestimmungen zu § 47 NBauO 4 Feuerungsverordnung (FeuVO) 5 Verordnung über den Bau und Betrieb von Garagen und Stellplätzen (Garagen- und Stellplatzverordnung - GaStplVO) 6 Verordnung über den Bau und Betrieb von Verkaufsstätten (Verkaufsstättenverordnung - VKVO) 7 Niedersächsische Versammlungsstättenverordnung (NVStättVO) 8 Verordnung über Bauvorlagen und die Einrichtung von automatisierten Abrufverfahren für Aufgaben der Bauaufsichtsbehörde (Bauvorlagenverordnung - BauVorlVO) 9 Verordnung über die Gebühren und Auslagen für Amtshandlungen der Bauaufsicht (Baugebührenordnung - BauGO) Sonstige für die Durchführung von Vorhaben maßgeblichen Gesetze und Verordnungen 10 Niedersächsisches Verwaltungskostengesetz (NVwKostG), Auszug §§ 1-13 11 Niedersächsisches Polizei- und Ordnungsbehördengesetz (NPOG), Auszug §§ 8, 64-74, 80-86 12 Niedersächsisches Denkmalschutzgesetz (NDSchG) 13 Baugesetzbuch (BauGB), Auszug §§ 1-38, 144, 145, 172-174, 200-202, 212a, 248 14 Verordnung über die bauliche Nutzung der Grundstücke (Baunutzungsverordnung - BauNVO) 15 Verordnung über Arbeitsstätten (Arbeitsstättenverordnung - ArbStättV) 16 Gesetz über Naturschutz- und Landschaftspflege (Bundesnaturschutzgesetz - BNatG), Auszug § 18 17 Bundeskleingartengesetz (BKleinG), Auszug §§ 1-3 18 Niedersächsisches Straßengesetz (NStrG), Auszug § 24 19 Bundesfernstraßengesetz (FStrG), Auszug § 9 Technische Baubestimmungen 20 Barrierefreies Bauen - Planungsgrundlagen - Teil 1: Öffentlich zugängliche Gebäude (DIN 18040-1) 21 Barrierefreies Bauen - Planungsgrundlagen - Teil 2: Wohnungen (DIN 18040-2) 22 Gebäudetreppen - Begriffe, Messregeln, Hauptmaße (DIN 18065) 23 Richtlinie über Flächen für die Feuerwehr , Rück- & Bremsleuchten > Beleuchtung , Auflage: 15., neu bearbeitete Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Redaktion: Krogmann, Anja, Auflage: 20015, Auflage/Ausgabe: 15., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 576, Keyword: Bauordnungsrecht; Bauordnungsrecht Niedersachsen; Gesetzessammlung, Fachschema: Niedersachsen / Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schltersche Fachmedien GmbH, Länge: 211, Breite: 149, Höhe: 25, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783899936506 9783899938074 9783877066850 9783877066935 9783877065730, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landesrecht NiedersachsenLandesrecht Niedersachsen , Studienbuch , Rück- & Bremsleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20230419, Produktform: Kartoniert, Beilage: broschiert, Redaktion: Hartmann, Bernd J.~Mann, Thomas~Mehde, Veith, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 339, Keyword: Niedersächsisches Verfassungsrecht; Staatsgerichtshof; Verfassungsorgane; Landesregierung; Verwaltungsorganisation; Widerspruchsverfahren; Öffentliche Ordnung; Öffentliche Sicherheit; Polizeirecht; Polizeiliche Generalklausel; Standardmaßnahmen; Öffentliches Baurecht; Bauordnungsrecht; Kommunalrecht; Nachbarschutz; Staats- und Verwaltungsrecht; Öffentliches Recht; Verfassungs- und Verwaltungsrecht, Fachschema: Niedersachsen / Recht~Verfassungsrecht~Verwaltungsrecht - Verwaltungssachen, Fachkategorie: Öffentliches Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verwaltungsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 201, Breite: 148, Höhe: 25, Gewicht: 455, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2469345, Vorgänger EAN: 9783848761685 9783848738618 9783832975371, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175053129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TroniTechnik® Rollbrett TT-RB 02 SET (2 Stück) Transportroller rutschfest je 200 kg Tragfähigkeit,Möbel Transporthilfe für Umzug Transport Rollbrett für Umzug & WerkstättenEntdecken Sie jetzt das unschlagbare Angebot: Rollbrett 2er-Set - die ultimative Lösung für einfaches und effizientes Bewegen von Lasten! Mit unserem Rollbrett 2er-Set haben Sie die doppelte Power in Ihren Händen, um schwere Gegenstände mühelos zu transpo29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird verpflegungspauschale berechnet?
Die Verpflegungspauschale wird in der Regel pro Tag und pro Person berechnet. Sie basiert auf den jeweiligen steuerlichen Richtlinien und kann je nach Land und Region variieren. Die Höhe der Verpflegungspauschale richtet sich oft nach dem Verpflegungsmehraufwand, der durch die Reise entsteht. Dieser wird anhand der Dauer des Aufenthalts und des Ziellandes festgelegt. Die Verpflegungspauschale kann auch von der Art der Verpflegung abhängen, z.B. ob Frühstück, Mittagessen oder Abendessen inbegriffen sind. Es ist wichtig, sich vor Reiseantritt über die aktuellen Regelungen und Sätze zu informieren. **
-
Wann bekommt man verpflegungspauschale?
Die Verpflegungspauschale wird in der Regel an Arbeitnehmer gezahlt, die dienstlich unterwegs sind und dadurch zusätzliche Verpflegungskosten haben. Dies kann beispielsweise bei Dienstreisen, Fortbildungen oder Geschäftsterminen der Fall sein. Die Pauschale dient dazu, die tatsächlich entstandenen Kosten für Verpflegung abzudecken, ohne dass Belege eingereicht werden müssen. Sie wird in der Regel pauschal pro Tag oder pro Mahlzeit gezahlt, je nach den Vorgaben des Arbeitgebers oder der steuerlichen Regelungen. Es ist wichtig, die genauen Bedingungen für die Gewährung der Verpflegungspauschale im Arbeitsvertrag oder den entsprechenden Richtlinien zu prüfen. **
-
Wird die verpflegungspauschale versteuert?
Die Verpflegungspauschale ist grundsätzlich steuerfrei, da sie als Ausgleich für Mehraufwendungen bei beruflich bedingten Auswärtstätigkeiten gilt. Sie wird nicht als Einkommen betrachtet und unterliegt daher nicht der Einkommensteuer. Allerdings müssen Arbeitgeber darauf achten, dass die Verpflegungspauschale nicht mit anderen steuerfreien Leistungen wie beispielsweise dem steuerfreien Arbeitgeberzuschuss zur Verpflegung verrechnet wird. Es ist wichtig, die gesetzlichen Regelungen zur Verpflegungspauschale genau zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wird meine verpflegungspauschale angerechnet?
Wird meine Verpflegungspauschale angerechnet? Die Anrechnung der Verpflegungspauschale hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zweck der Reise und den steuerlichen Vorschriften. In der Regel wird die Verpflegungspauschale nicht als Einkommen angerechnet, da sie dazu dient, die Kosten für Verpflegung während einer Dienstreise abzudecken. Es ist jedoch ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um sicherzustellen, dass die Verpflegungspauschale korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.